Vous avez un emploi stable, une idée qui tourne en boucle et aucune envie de lâcher votre salaire. Le statut d’indépendant complémentaire en Belgique existe exactement pour ça : tester une activité à votre nom, avec un filet sous les pieds.
Sauf que presque personne ne dit ce que ça coûte vraiment. En effet, les montants 2026 circulent de travers d’une page à l’autre, l’inscription n’est jamais détaillée et l’impact sur la pension est passé sous silence. C’est pourquoi nous avons repris les barèmes officiels, tranché les chiffres et ajouté ce que nous voyons dans les dossiers : les régularisations qui tombent trois ans plus tard.
En bref : ce qu’il faut retenir avant de vous lancer
- Vous ne choisissez pas votre statut. Ce sont vos conditions de travail principales (mi-temps, 235 h par trimestre en intérim, 60 % pour un enseignant nommé…) qui décident si vous êtes indépendant complémentaire ou à titre principal.
- Sous 1.922,16 € de revenu net annuel : zéro cotisation sociale.
- Au minimum cotisable, comptez 102,55 € par trimestre, frais de gestion compris – soit 98,51 € de cotisation proprement dite.
- Dès 17.374,08 € de revenu, vous cotisez comme un indépendant à titre principal, jusqu’à 5.312,28 € par trimestre.
- Par ailleurs, vos revenus complémentaires s’ajoutent à vos revenus imposables : votre tranche marginale sera souvent 45 % ou 50 %.
- En revanche, avec des cotisations réduites, vous ne vous constituez aucun droit supplémentaire, ni pension ni maladie.
- Comptez 111,50 € d’inscription à la BCE et 60 € HTVA pour l’activation du numéro de TVA via un guichet d’entreprises.
Qu’est-ce qu’un indépendant à titre complémentaire ?
L’INASTI le définit de deux façons : soit vous exercez une activité indépendante en parallèle d’un emploi chez un employeur, soit vous êtes indépendant tout en percevant un revenu de remplacement lié à une activité salariée ou statutaire qui n’est plus exercée.
Autrement dit : l’activité indépendante n’est pas votre gagne-pain principal. Vous restez salarié, fonctionnaire, enseignant, intérimaire, pensionné ou demandeur d’emploi, et vous ajoutez une activité à votre nom.
Concrètement, cela couvre des profils très différents : la comptable salariée qui tient trois clients à son compte le samedi, l’infirmier qui ouvre un cabinet secondaire, le prof qui donne des cours particuliers, le pensionné qui arrondit ses fins de mois en donnant des consultations.
Ce statut n’est pas un choix sur formulaire. Le guichet d’entreprises et la caisse d’assurances sociales le déterminent sur base de votre situation réelle. En pratique, vous pouvez basculer d’un statut à l’autre en cours de route, avec des conséquences sur vos cotisations et vos droits.
Les conditions à remplir pour devenir indépendant complémentaire
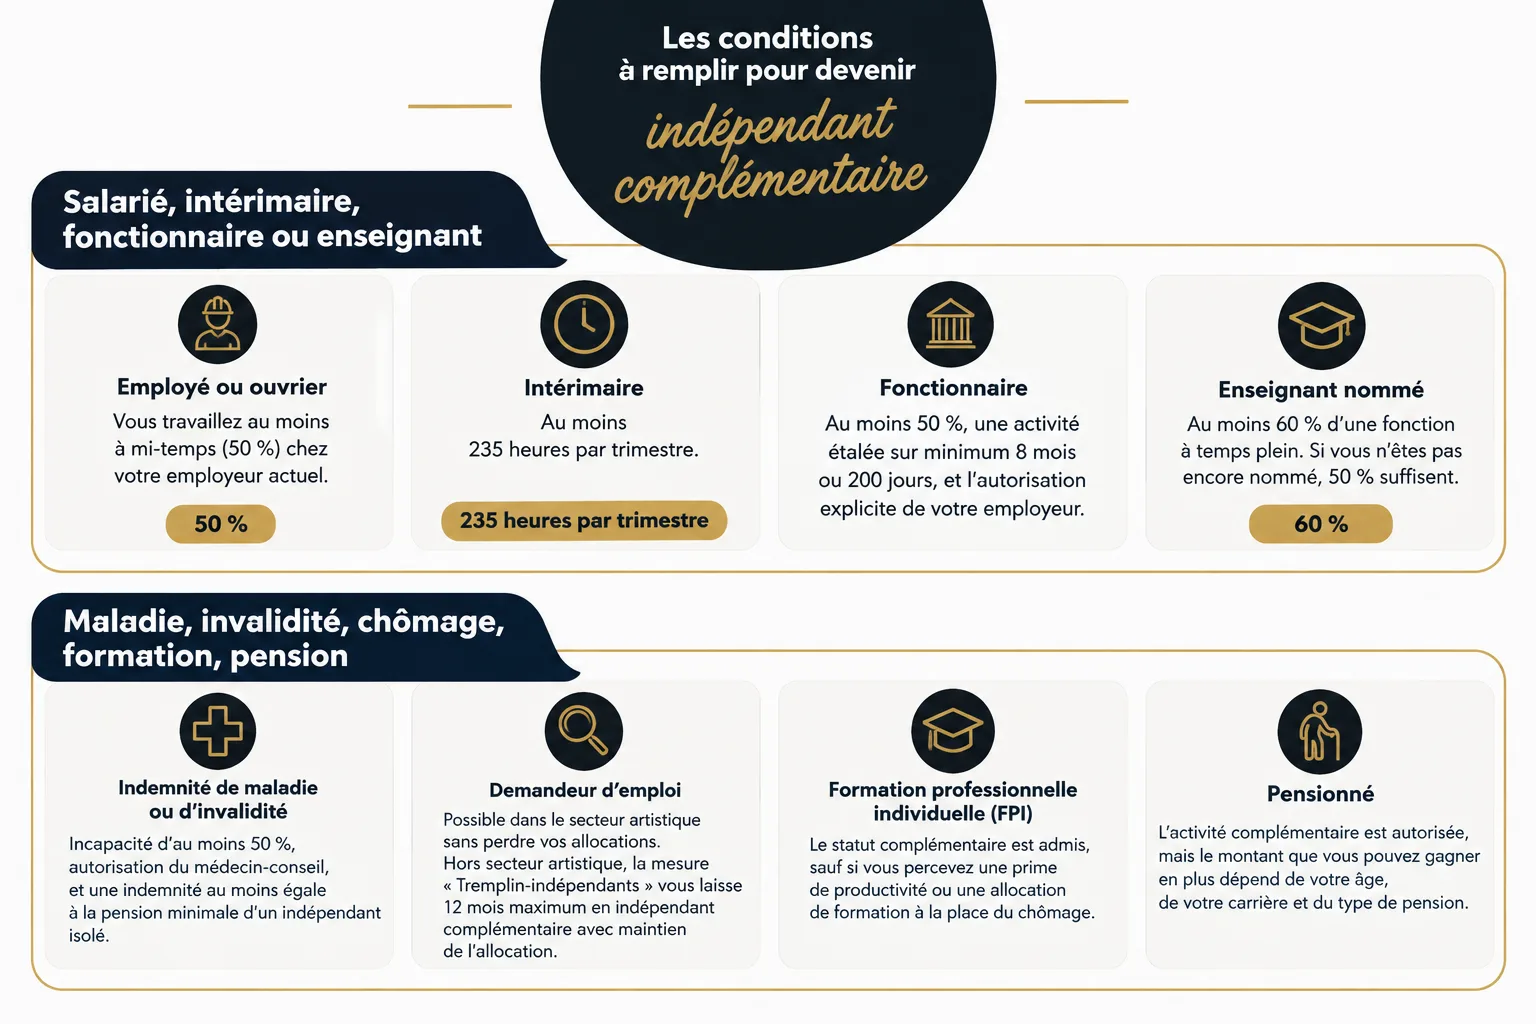
Les conditions indépendant complémentaire tiennent en cinq profils. Dès lors, si vous n’entrez dans aucun, vous démarrez à titre principal, avec des cotisations d’environ 926,93 € par trimestre au lieu de 102,55 €.
Salarié, intérimaire, fonctionnaire ou enseignant
- Employé ou ouvrier : vous travaillez au moins à mi-temps (50 %) chez votre employeur actuel.
- Intérimaire : au moins 235 heures par trimestre.
- Fonctionnaire : au moins 50 %, une activité étalée sur minimum 8 mois ou 200 jours, et l’autorisation explicite de votre employeur.
- Enseignant nommé : au moins 60 % d’une fonction à temps plein. Si vous n’êtes pas encore nommé, 50 % suffisent.
Maladie, invalidité, chômage, formation, pension
- Indemnité de maladie ou d’invalidité : incapacité d’au moins 50 %, autorisation du médecin-conseil, et une indemnité au moins égale à la pension minimale d’un indépendant isolé.
- Demandeur d’emploi : possible dans le secteur artistique sans perdre vos allocations. En revanche, hors secteur artistique, la mesure « Tremplin-indépendants » vous laisse 12 mois maximum en indépendant complémentaire avec maintien de l’allocation.
- Formation professionnelle individuelle (FPI) : le statut complémentaire est admis, sauf si vous percevez une prime de productivité ou une allocation de formation à la place du chômage.
- Pensionné : l’activité complémentaire est autorisée. Par ailleurs, le montant que vous pouvez gagner en plus dépend de votre âge, de votre carrière et du type de pension.
Les démarches d’inscription, étape par étape
Voici comment devenir indépendant complémentaire en Belgique, dans l’ordre, sans y passer trois week-ends.
Avant de commencer : vérifier son statut
1. Vérifiez votre statut avant de dépenser un euro. Un mi-temps à 45 % ne vous donne pas le statut complémentaire. Dès lors, c’est le premier point que nous contrôlons, parce que c’est celui qui coûte le plus cher quand il est mal évalué.
Les formalités d’enregistrement : BCE, caisse sociale et TVA
2. Passez par un guichet d’entreprises agréé. Il vous inscrit à la Banque-Carrefour des Entreprises (BCE) et vous délivre votre numéro d’entreprise. Concrètement, comptez 111,50 € pour l’inscription avec une unité d’établissement, et 111,50 € par unité supplémentaire. Ces tarifs sont ceux du début 2026, indexés chaque année.
3. Affiliez-vous à une caisse d’assurances sociales avant le début de l’activité. En effet, c’est une obligation légale, pas une formalité : vous devez être affilié avant de commencer. Profitez-en pour vous affilier à une mutualité dans la même foulée.
4. Activez votre numéro de TVA si vous êtes assujetti. La demande se fait en ligne avant le commencement de l’activité. Via un guichet, l’activation coûte 60 € HTVA ; vous pouvez aussi la faire vous-même auprès du SPF Finances, sans frais de guichet. En revanche, toutes les activités n’en ont pas besoin : les professions médicales, par exemple, sont exemptées.
Facturation électronique et déclaration à votre organisme de paiement
5. Mettez en place votre facturation électronique. Par ailleurs, depuis le 1er janvier 2026, un PDF envoyé par e-mail ne suffit plus entre assujettis belges.
6. Déclarez votre activité à votre organisme de paiement si vous êtes au chômage, avant de commencer. C’est le point qui fait perdre des allocations à ceux qui l’oublient.
En pratique, nous prenons en charge l’ensemble de ces étapes, y compris l’inscription et le suivi des échéances, dans le cadre de notre accompagnement de création d’entreprise à Mons.
Combien coûte le statut : les cotisations sociales en 2026
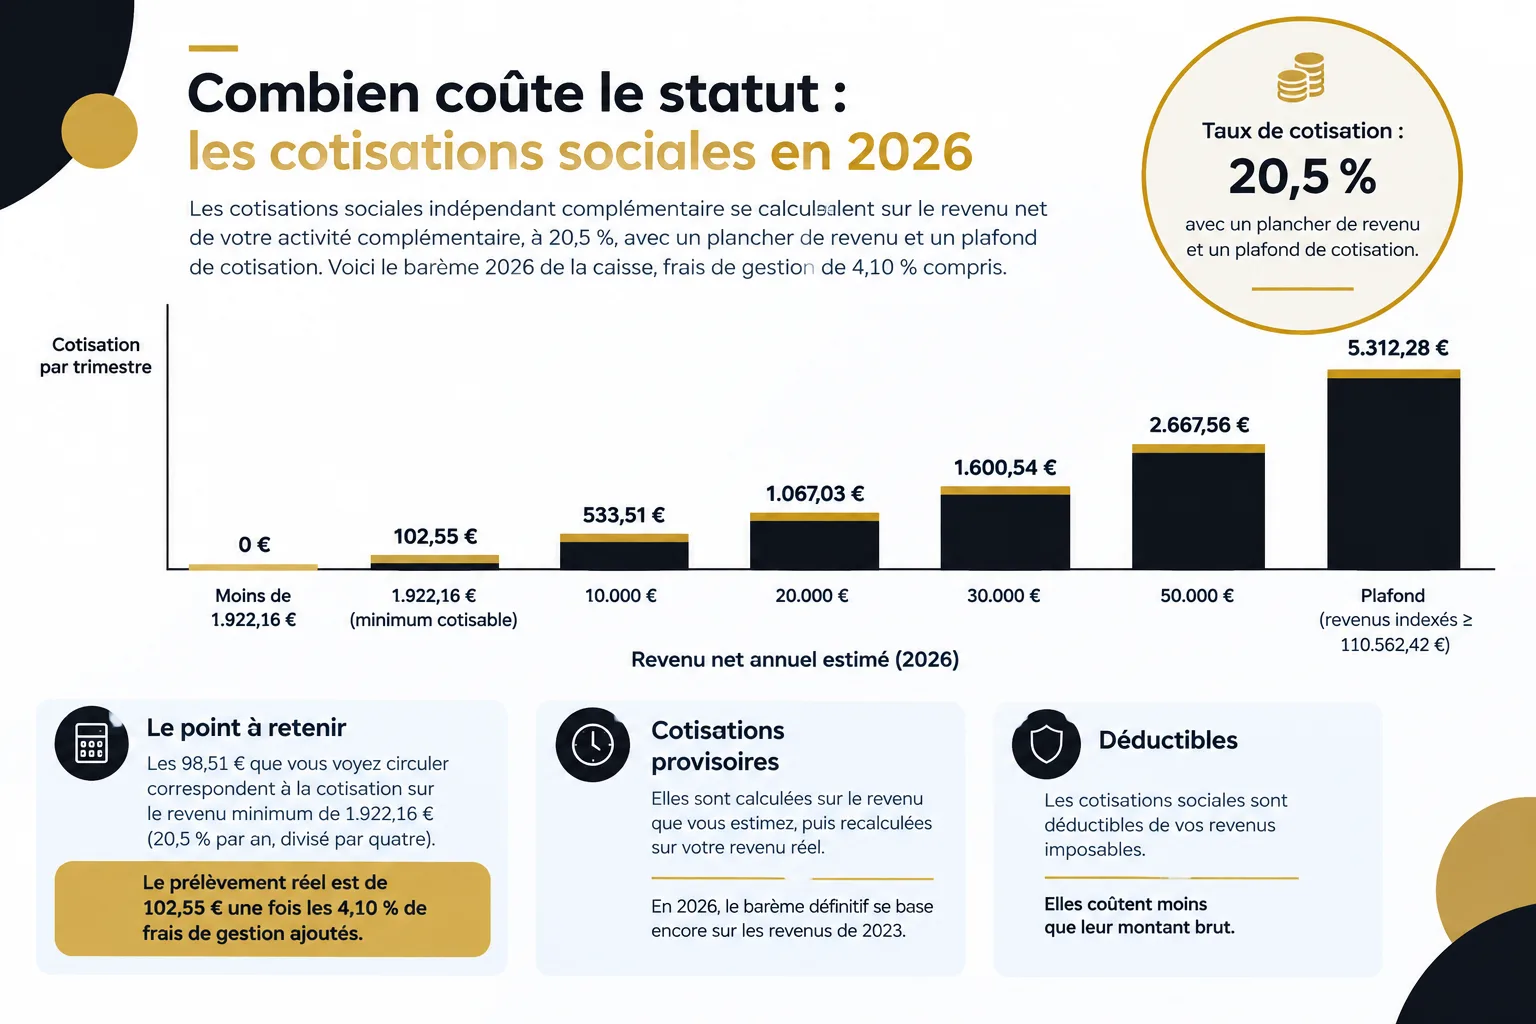
Les cotisations sociales indépendant complémentaire se calculent sur le revenu net de votre activité complémentaire, à 20,5 %, avec un plancher de revenu et un plafond de cotisation. En pratique, voici le barème 2026 de la caisse, frais de gestion de 4,10 % compris.
| Revenu net annuel estimé (2026) | Cotisation par trimestre |
|---|---|
| Moins de 1.922,16 € | 0 € |
| 1.922,16 € (minimum cotisable) | 102,55 € |
| 10.000 € | 533,51 € |
| 20.000 € | 1.067,03 € |
| 30.000 € | 1.600,54 € |
| 50.000 € | 2.667,56 € |
| Plafond (revenus indexés ≥ 110.562,42 €) | 5.312,28 € |
Le point que les autres pages ratent : les 98,51 € que vous voyez circuler correspondent à la cotisation sur le revenu minimum de 1.922,16 € (20,5 % par an, divisé par quatre). Le prélèvement réel est de 102,55 € une fois les 4,10 % de frais de gestion ajoutés. Si une page vous annonce 100,39 €, demandez le détail du calcul : ce n’est pas le barème 2026 frais compris.
Deuxième précision, et elle change tout : ces cotisations sont provisoires. En effet, elles sont calculées sur le revenu que vous estimez, puis recalculées sur votre revenu réel. Et ce revenu réel arrive avec du retard – en 2026, le barème définitif se base encore sur les revenus de 2023. D’où les régularisations dont nous parlons plus bas.
Bonne nouvelle : les cotisations sociales sont déductibles de vos revenus imposables. Par conséquent, elles coûtent moins que leur montant brut.
TVA et facturation électronique
Ce qui s’applique à votre activité complémentaire
Deux sujets distincts, souvent mélangés.
La franchise de TVA. Si votre chiffre d’affaires annuel ne dépasse pas 25.000 € hors TVA, vous pouvez demander le régime de la franchise : vous ne facturez pas de TVA, vous ne la reversez pas, mais vous ne la déduisez pas non plus sur vos achats. Ce régime s’obtient sur demande, en ligne – il n’est pas automatique. Par ailleurs, vous restez tenu de déposer votre liste annuelle de clients assujettis.
Au-delà de 25.000 €, vous facturez la TVA et déposez des déclarations. La déclaration trimestrielle est ouverte aux entreprises dont le chiffre d’affaires annuel ne dépasse pas 2.500.000 € ; sinon, c’est mensuel.
La facturation électronique. Depuis le 1er janvier 2026, toutes les entreprises belges assujetties à la TVA doivent échanger des factures électroniques structurées pour leurs transactions B2B, via le réseau Peppol. Autrement dit, le PDF par e-mail ne suffit plus. Et même si vous ne facturez que des particuliers, vous devez être capable de recevoir des factures structurées de vos fournisseurs.
En pratique, cela veut dire un logiciel de facturation connecté à Peppol, dès le premier jour. Notre suivi comptable inclut l’encodage des factures, la réconciliation bancaire et la préparation des comptes annuels – l’outil Peppol se choisit souvent avec nous, pour éviter de payer deux fois.
Comment vos revenus complémentaires sont imposés
Vos revenus d’indépendant complémentaire ne sont pas taxés séparément. De fait, ils s’ajoutent à vos revenus professionnels et suivent le barème progressif.
Pour les revenus de 2026 (exercice d’imposition 2027), les tranches sont les suivantes :
| Tranche de revenu imposable | Taux |
|---|---|
| 0 – 16.720 € | 25 % |
| 16.720 – 29.510 € | 40 % |
| 29.510 – 51.070 € | 45 % |
| Au-delà de 51.070 € | 50 % |
La quotité exemptée d’impôt est de 11.550 € pour les revenus 2026. Attention au décalage : la déclaration que vous rentrez en 2026 porte sur les revenus 2025, avec une quotité de 10.910 € et des tranches à 16.320 € / 28.800 € / 49.840 €. En effet, beaucoup d’articles confondent les deux années.
Conséquence directe pour vous : votre salaire remplit déjà les tranches basses. Chaque euro complémentaire se taxe donc au taux marginal. Exemple : 45.000 € de revenu imposable comme salarié, plus 10.000 € de bénéfice complémentaire. Ces 10.000 € se répartissent sur la tranche à 45 % et un peu sur celle à 50 %, soit environ 4.700 € d’impôt en plus, avant déduction des cotisations.
C’est ce qui explique pourquoi un bénéfice de 10.000 € ne laisse pas 10.000 € dans votre poche – et pourquoi la déclaration à l’impôt des personnes physiques mérite d’être préparée, pas copiée d’un modèle. Dès lors, nous la préparons dans le cadre de la déclaration fiscale des particuliers, frais réels à l’appui.
Un dernier réflexe utile si vous envisagez de devenir indépendant complémentaire : notez vos frais dès le premier jour (matériel, logiciel, déplacements, cotisations). Par ailleurs, forfaités ou réels, ils font baisser le bénéfice, donc l’impôt.
Quel impact sur votre pension et vos droits sociaux ?
C’est la question que personne ne traite, et c’est pourtant la plus lourde sur trente ans.
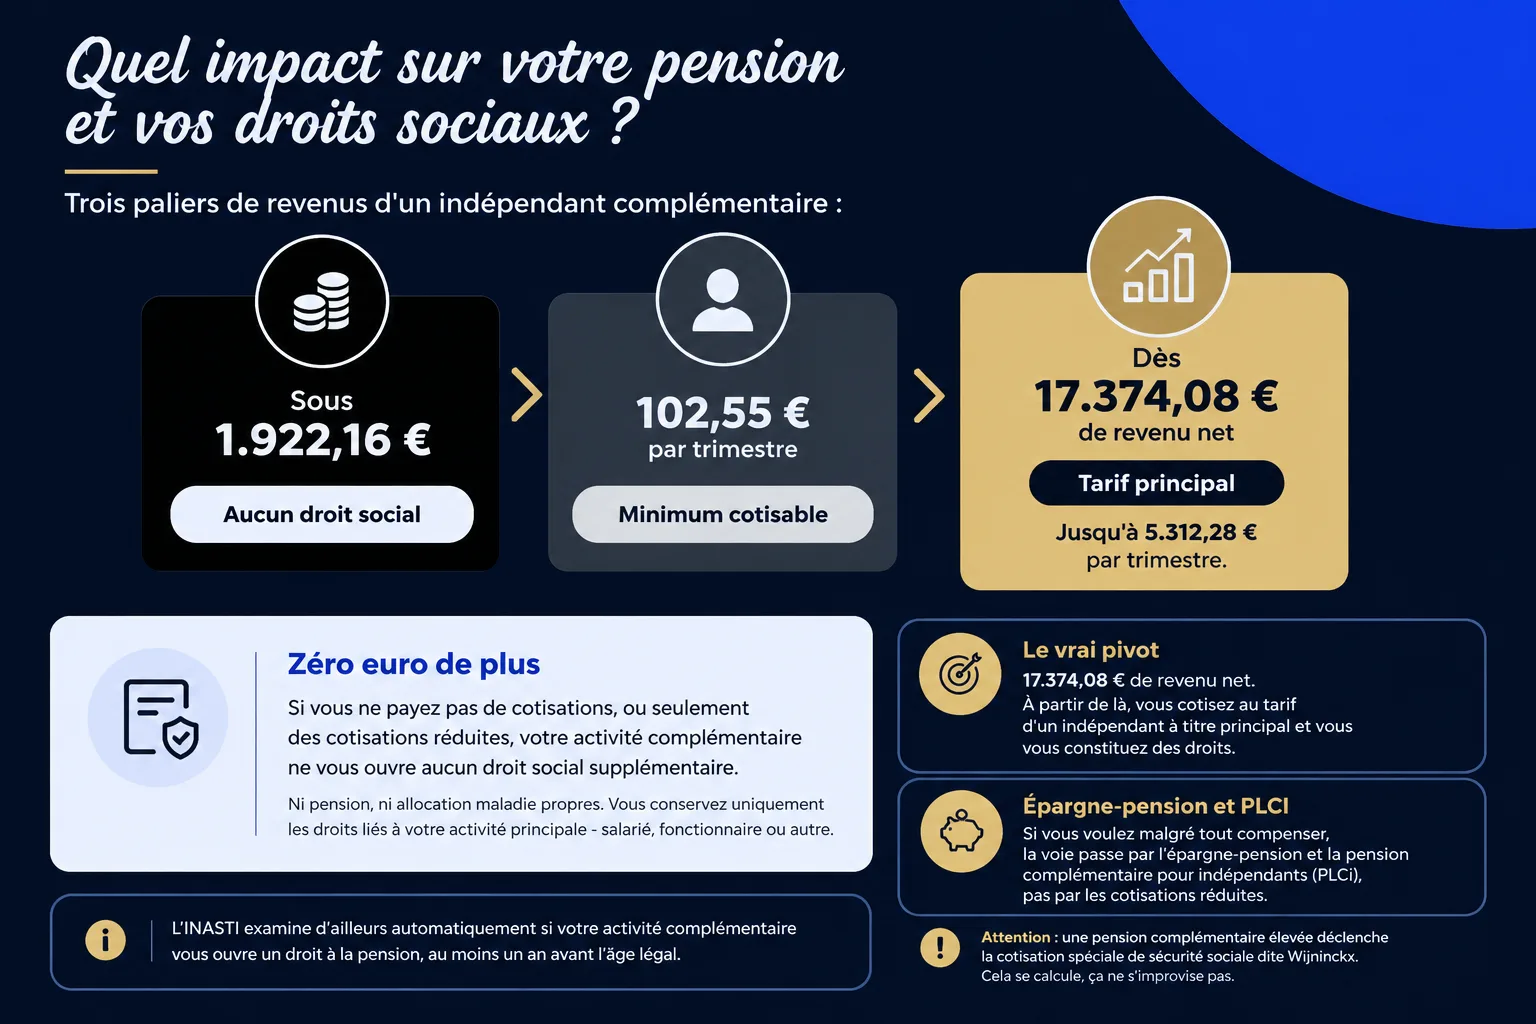
Si vous ne payez pas de cotisations, ou seulement des cotisations réduites, votre activité complémentaire ne vous ouvre aucun droit social supplémentaire. En clair, ni pension, ni allocation maladie propres. Vous conservez uniquement les droits liés à votre activité principale – salarié, fonctionnaire ou autre.
Concrètement, la pension indépendant complémentaire se résume souvent à zéro euro de plus. Beaucoup de consultants de côté découvrent cela à 60 ans, en même temps qu’ils découvrent que leurs cotisations n’ont rien capitalisé.
Le vrai pivot, c’est 17.374,08 € de revenu net. À partir de là, vous cotisez au tarif d’un indépendant à titre principal et vous vous constituez des droits, dans les limites des règles de cumul avec votre régime principal. L’INASTI examine d’ailleurs automatiquement si votre activité complémentaire vous ouvre un droit à la pension, au moins un an avant l’âge légal.
Si vous voulez malgré tout compenser, la voie passe par l’épargne-pension et la pension complémentaire pour indépendants (PLCI), pas par les cotisations réduites. Attention toutefois : une pension complémentaire élevée déclenche la cotisation spéciale de sécurité sociale dite Wijninckx. C’est pourquoi cela se calcule, et ne s’improvise pas.
Indépendant complémentaire ou société : quand faut-il changer de statut ?
Premier réflexe à oublier : il n’existe pas de revenu maximum indépendant complémentaire au sens d’un plafond légal. En effet, ce qui existe, c’est un plafond de cotisation (5.312,28 € par trimestre) et un seuil (17.374,08 €, puis 75.024,54 € de revenus indexés) au-delà duquel vous cotisez comme tout le monde.
Deuxième réflexe à oublier : il n’y a pas de montant unique au-delà duquel il faudrait passer en société. Nous le disons clairement à nos clients, parce que la question revient à chaque rendez-vous : plusieurs critères comptent, et le chiffre seul ne décide pas.
Ce que nous regardons, et l’ordre dans lequel nous le regardons :
- Le bénéfice. Quand il atteint 30.000 €, on commence à envisager sérieusement la société. En dessous, en revanche, les frais de structure (notaire, comptabilité, publication, obligations) mangent l’économie d’impôt.
- Le risque. Par ailleurs, une activité qui pourrait générer une responsabilité personnelle plaide pour une personne morale.
- La rémunération souhaitée. Diriger une société, c’est arbitrer entre salaire et dividendes ; en personne physique, tout le bénéfice est imposé chez vous, jusqu’à 50 %.
- La trésorerie et les projets. Concrètement, réinvestir dans du matériel, engager du personnel, acheter un immeuble professionnel : la société offre plus de leviers.
- La stabilité de l’activité principale. Un indépendant complémentaire qui garde un bon salaire n’a pas la même urgence qu’une activité devenue principale.
C’est typiquement l’arbitrage que nous traitons en conseil fiscal : forme juridique, frais professionnels, versements anticipés, et calendrier de transition. Dès lors, une société créée un an trop tôt coûte plus cher qu’une société créée un an trop tard.
Les erreurs que nous corrigeons le plus souvent
La sous-estimation des revenus, l’erreur numéro un
Sous-estimer le revenu, puis découvrir la régularisation trois ans plus tard. C’est l’erreur numéro un, et de loin. Vous déclarez 5.000 € prévisionnels pour être prudent, votre activité décolle et vous encaissez 20.000 €. La cotisation passe d’environ 286 € à 1.067 € par trimestre : près de 3.100 € par an, soit environ 9.400 € à régulariser sur trois ans – et ce, au moment où vous avez déjà dépensé l’argent et où l’impôt tombe aussi. Le piège est mécanique : les cotisations définitives de 2026 se calculent encore sur vos revenus de 2023. Autrement dit, vous payez aujourd’hui pour ce que vous gagniez il y a trois ans.
En pratique, la solution n’est pas de payer le maximum « au cas où » : c’est d’estimer honnêtement, de réviser votre estimation quand le carnet de commandes bouge, et de mettre de côté la différence.
Les erreurs qui coûtent des droits sociaux
Croire que cotisations réduites riment avec droits complets. En effet, elles ne financent presque rien. À 102,55 € le trimestre, vous avez une protection minimale, pas une carrière.
Oublier la déclaration à l’ONEM. Un indépendant complémentaire au chômage doit déclarer son activité à son organisme de paiement, avant de commencer. C’est pourquoi l’oubli se paie en allocations récupérées.
Les erreurs de TVA, de facturation et d’organisation
Rester en franchise de TVA sans regarder le seuil. Or, à 25.000 € de chiffre d’affaires, vous basculez, et le rattrapage se fait sur l’année.
Envoyer des PDF alors que vous facturez des entreprises. De fait, depuis janvier 2026, une facture B2B non structurée n’est pas conforme, même si votre client l’accepte.
Tenir sa comptabilité « quand il reste du temps ». Un indépendant complémentaire a une activité principale : les échéances arrivent plus vite qu’on ne le croit. Notre cabinet travaille avec une règle simple, une réponse dans les 24 h, et des honoraires annoncés d’avance dans nos tarifs.
Dès lors, si vous préférez déléguer, nous proposons un accompagnement comptable à Mons et accompagnons les indépendants complémentaires dès le premier échange, y compris ceux qui hésitent encore à se lancer.
Questions fréquentes
Un indépendant complémentaire peut-il rester au chômage ?
Oui, sous conditions strictes. Pour poursuivre une activité déjà existante, vous devez l’avoir exercée comme activité accessoire pendant au moins 3 mois avant votre demande d’allocations, la déclarer à votre organisme de paiement avec les formulaires C1 et C1A, et l’exercer en semaine avant 7 h ou après 18 h. En revanche, le samedi et le dimanche se déclarent toujours, avec perte d’allocations. Pour une activité commencée pendant le chômage, la mesure « Tremplin-indépendants » permet de conserver vos allocations pendant 12 mois maximum.
Le chômage et l’activité complémentaire sont-ils totalement cumulables ?
Non. De fait, le montant journalier de votre allocation est diminué de la partie du revenu journalier qui dépasse 18,44 € (indice en vigueur au 1er septembre 2026). Pour une activité indépendante, le revenu journalier se calcule en divisant le revenu annuel net imposable par 312. Le directeur du bureau de l’ONEM peut aussi refuser le cumul si l’activité perd son caractère accessoire.
Existe-t-il un revenu maximum pour un indépendant complémentaire ?
Pas de plafond de revenus. Ce qui est plafonné, c’est la cotisation : 5.312,28 € par trimestre en 2026. En revanche, au-delà de 17.374,08 € de revenu, vous cotisez au tarif principal, et entre 75.024,54 € et 110.562,42 € de revenus indexés, la cotisation est calculée à 14,16 %.
Quand mes cotisations sont-elles recalculées ?
Vos cotisations sont d’abord provisoires, basées sur votre estimation. La caisse reçoit ensuite votre revenu réel du SPF Finances et régularise. Comme ce revenu arrive avec trois ans de décalage, une sous-estimation se solde par un rappel plusieurs années plus tard. Par ailleurs, réviser son estimation à temps reste la seule protection.
Faut-il cotiser pour la pension quand on est indépendant complémentaire ?
Avec des cotisations réduites, non : vous n’ouvrez aucun droit à la pension pour cette activité et vous conservez la pension de votre activité principale. Dès lors, pour vous constituer des droits, il faut atteindre le seuil de 17.374,08 € de revenu et cotiser au tarif principal, ou passer par une pension complémentaire.
Quelle TVA s’applique à une petite activité complémentaire ?
Sous 25.000 € de chiffre d’affaires annuel hors TVA, vous pouvez demander la franchise de TVA : pas de TVA facturée, pas de TVA récupérée, mais des obligations allégées. Par ailleurs, au-delà, vous facturez la TVA et déposez des déclarations. Depuis le 1er janvier 2026, la facturation électronique structurée via Peppol est obligatoire entre assujettis belges, même en franchise.
Sources
INASTI – Indépendant à titre complémentaire : définition, régime de cotisations, droits sociaux.
INASTI – L’activité complémentaire donne-t-elle droit à une pension ?
INASTI – Obligations légales pour les indépendants : affiliation à la caisse d’assurances sociales et à une mutualité.
Caisse d’assurances sociales Securex – Cotisations sociales 2026 (PDF) : barème provisoire, minimum de 1.922,16 €, plafond de 5.312,28 €, frais de gestion de 4,10 %.
Securex – Indépendant complémentaire : statut, conditions, frais : conditions détaillées, 111,50 € et 60 € HTVA.
SPF Finances – Taux d’imposition : tranches et quotité exemptée pour les revenus 2025 et 2026.
SPF Économie – Démarches auprès d’un guichet d’entreprises : inscription BCE et tarif de 111,50 €.
SPF Économie – L’identification à la TVA : franchise à 25.000 €, régimes de déclaration, e-facturation.
e-facture.be – Factures électroniques structurées obligatoires depuis 2026 : obligation Peppol B2B.
ONEM – Feuille info T41 : activité pendant le chômage : conditions de cumul, seuil de 18,44 €, Tremplin-indépendants.
Article rédigé et vérifié par Alyssa Dufrasne, stagiaire expert-comptable certifié (référence ITAA 13 975272), Fiduciaire AD Consulting. Montants et règles vérifiés le 11 novembre 2026.